标普500指数每日走势区域及价格目标 2026年11月4日
标普500指数每日走势区域及价格目标 2026年11月4日
***以 ES1!(Z 合约点位) 作为参考,若要换算为等值的现货 US500 点位,需减去相应的点数差值***
月度、周度及日度级别
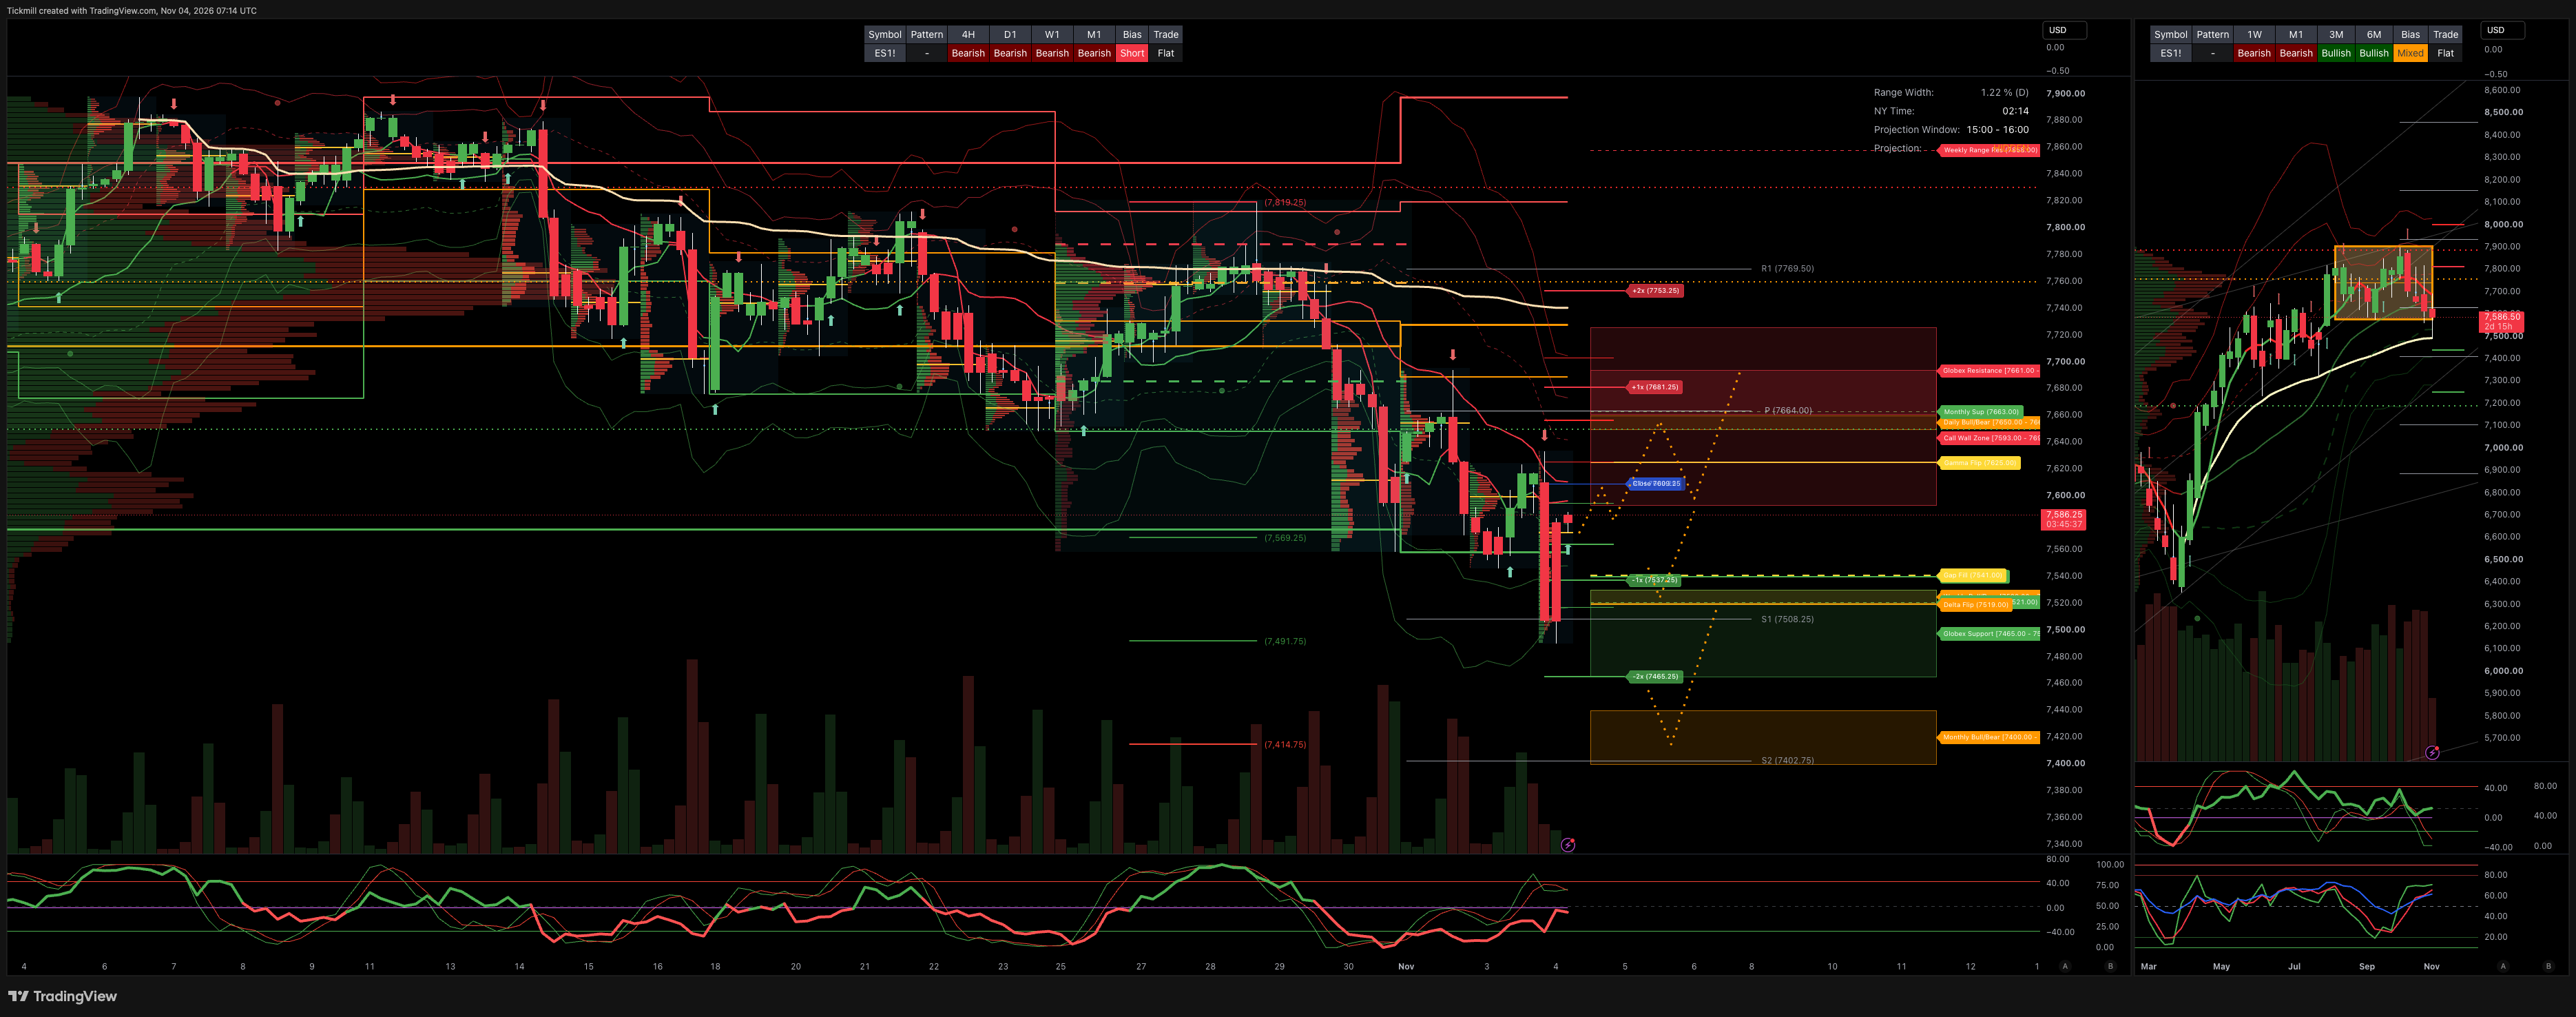
月度多空分界区:7440/7400
月度波动区间:阻力 7960,支撑 7663
周度多空分界区:7530/7520
周度波动区间:阻力 7858,支撑 7521
日度多空分界区:7650/7660
Globex(电子交易时段)波动区间:支撑 7530/7465,阻力 7661/7726
Gamma 翻转点(Gamma Flip):7625
Delta 翻转点(Delta Flip):7519
看涨期权墙(Call Walls):7593/7694
看跌期权墙(Put Walls):7540
日度结构 - 均衡区间:7693/7558
周度结构 - 单向趋势(OTFL):7794
月度结构 - 均衡区间:7897/7542
VIX 多空分界点:18.72
VVIX 与 VIX 的比率(5.16)是当前市场的主要驱动因素。由于 VVIX 的降幅超过 VIX,该比率维持在 5.0 至 6.0 的区间内。这表明短期尾部风险的保险溢价有所下降,利好“卖出波动率”策略。若该比率升至 6.0–7.0 及以上,则预示着风险上升,且由于市场对波动率的担忧,期权需求将会增加。
主要交易与目标
做多 WBBZ 目标价位 RTH 收盘价
***图表中已标出更多设置和目标价位***
(我会在纽约现金交易时段的最后一个小时,尤其是在测试 2σ 水平时减持,因为 90% 的情况下,市场在测试这些水平时最终都会收于这些水平之上或之下。)
标普 500 指数看跌/看涨期权比率 1.13(该数值反映的是本交易时段的期权交易量)看跌/看涨期权比率低于 0.7 通常被认为是看涨信号,高于 1.0 通常被认为是看跌信号。
JHEQX 上行上限(约 7,920–7,950 点):在该看涨期权行权价处,交易商的 Gamma 对冲会形成阻力;做市商很可能会在价格走强时卖出期货,从而限制波动率。下行缓冲(约 7,270 点):如果标普 500 指数(SPX)在第四季度下跌 5%,看跌期权的 Gamma 头寸可能会迫使交易商在指数下跌时买入期货,进而起到稳定价格的作用。到期日:2026 年 12 月 31 日。临近年底到期日时,关键行权价附近很可能会出现明显的“锚定效应”(pinning effects)。
从 2025 年 12 月期权到期日(DEC2025 OPEX)到 2026 年 12 月期权到期日(DEC2026 OPEX),跨度为 945 点,由此构成的区间为 [5889, 7779]。
关于市场结构影响的说明
平衡(Balance):指价格在特定区间内波动的市场状态,反映出市场参与者在等待更多信息时的不确定性。针对这种平衡状态,我们的策略倾向于在区间两端(高点/低点)进行反向交易(fade trades),同时为平衡状态打破后的潜在突破行情做好准备。
单向向上运行(One-Time Framing Higher, OTFH):指一种市场趋势,即后续每一根 K 线(或价格柱)的低点都高于前一根,预示着强劲且持续的上涨走势。
单向向下运行(One-Time Framing Lower, OTFL):指一种市场趋势,即后续每一根 K 线(或价格柱)的高点都低于前一根,预示着明显且稳健的下跌走势。
免责声明:提供的材料仅供参考,不应视为投资建议。 本文中表达的观点,信息或观点仅属于作者,而不属于作者的雇主,组织,委员会或其他团体或个人或公司。
过去的业绩不代表未来的结果。
高风险警告:差价合约(CFD)是复杂的工具,由于杠杆作用,存在快速亏损的高风险。 当与Tickmill UK Ltd和Tickmill Europe Ltd进行差价合约交易时,分别有68%和74%的零售投资者账户亏损。 您应该考虑自己是否了解差价合约的工作原理,以及是否有具有承受损失资金的的高风险的能力。
期货和期权:保证金交易期货和期权具有高风险,可能导致损失超过您的初始投资。这些产品并不适合所有投资者。请确保您完全了解这些风险,并采取适当的措施来管理您的风险。